La evolución de la ética empresarial: historia y factores que impulsan la responsabilidad social corporativa
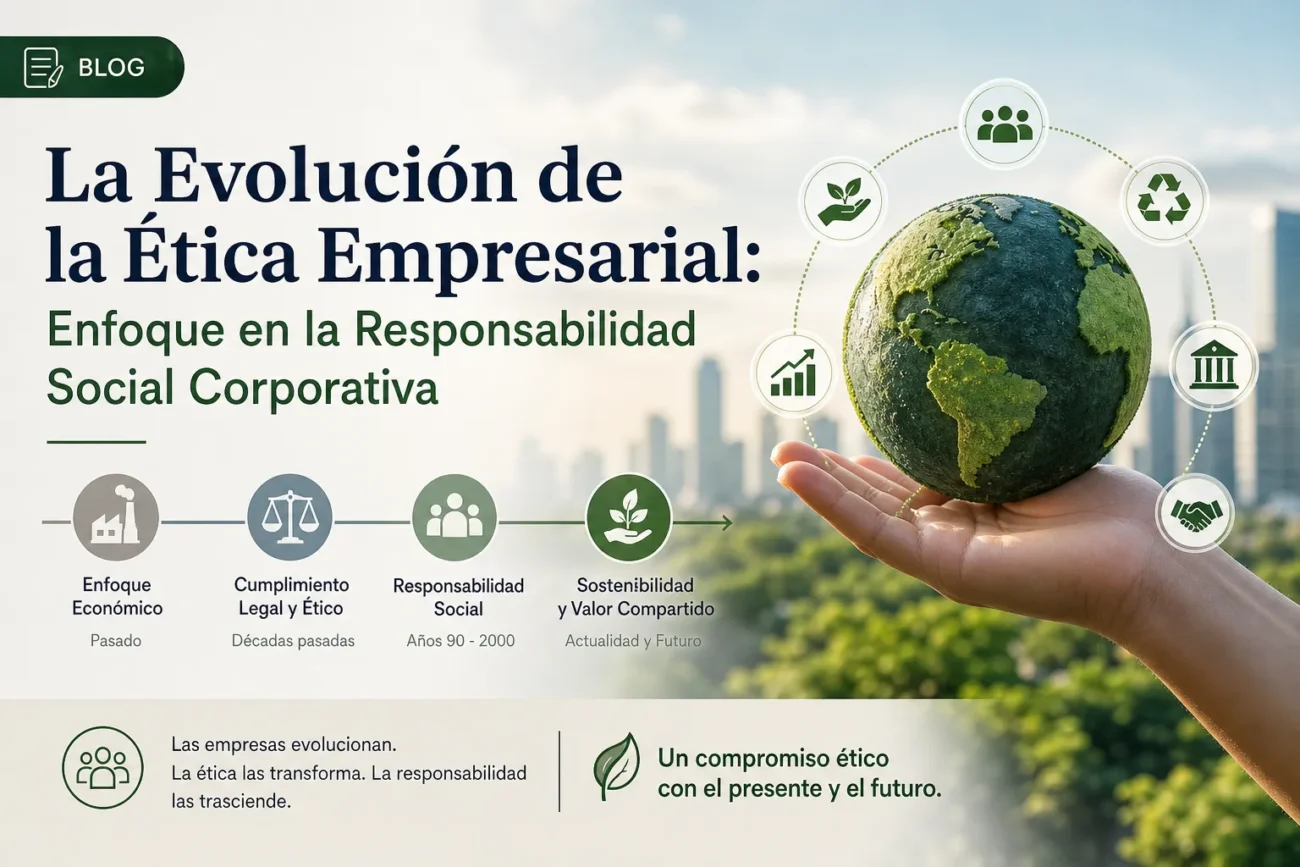
Desde sus orígenes, la ética empresarial ha pasado de prácticas puntuales de caridad y filantropía a convertirse en una dimensión estratégica ligada a la supervivencia y legitimidad de las empresas. Durante la Revolución Industrial y el auge del capitalismo moderno surgieron las primeras demandas por mejores condiciones laborales y regulación; posteriormente, movimientos sociales y marcos teóricos como la teoría de los stakeholders ampliaron la comprensión de la responsabilidad más allá de los accionistas. Hoy, la responsabilidad social corporativa (RSC) se entiende como un conjunto de políticas y prácticas integradas que buscan equilibrar objetivos económicos, sociales y ambientales.
Los factores que impulsan esta evolución son diversos y se refuerzan entre sí. Entre los más relevantes están:
- Regulación y cumplimiento: leyes, estándares internacionales y gobiernos que elevan requisitos mínimos.
- Presión de consumidores y mercado: demanda por productos responsables y transparencia.
- Inversión responsable: criterios ESG que condicionan flujos de capital.
- Riesgo reputacional y gestión de crisis: redes sociales y medios que amplifican impactos.
- Talento y cultura organizacional: retención y atracción de empleados que valoran propósito y ética.
En las últimas décadas estos impulsores han promovido la profesionalización de la RSC: implementación de políticas ambientales y de gobernanza, adopción de informes de sostenibilidad, auditorías y mecanismos de transparencia. La convergencia de actores —ONG, inversores, consumidores, reguladores y medios— ha convertido a la ética empresarial en un eje transversal que condiciona la estrategia corporativa, el acceso a mercados y la percepción pública de las compañías.
Principios clave de la responsabilidad social corporativa y su impacto en la ética empresarial
Los principios de la responsabilidad social corporativa orientan a las empresas hacia prácticas que integran valores éticos en la gestión diaria. Entre ellos destacan la transparencia, la rendición de cuentas, el compromiso con los stakeholders, la sostenibilidad ambiental, el respeto a los derechos humanos y la lucha contra la corrupción. Estos principios no son solo declaraciones formales: sirven como marco para diseñar políticas internas, establecer indicadores de desempeño y definir procedimientos de cumplimiento que alinean objetivos económicos con responsabilidades sociales y ambientales.
Principios esenciales
- Transparencia y rendición de cuentas: comunicación clara de decisiones y resultados.
- Compromiso con stakeholders: inclusión de empleados, clientes, proveedores y comunidades en la toma de decisiones.
- Sostenibilidad: gestión responsable de recursos y reducción de impactos ambientales.
- Ética en el trabajo: políticas de no discriminación, condiciones laborales justas y protección de derechos.
- Integridad y cumplimiento: prevención de prácticas corruptas y respeto a normativas.
La incorporación efectiva de estos principios tiene un impacto directo en la ética empresarial: crea códigos de conducta coherentes, mejora los sistemas de gobernanza y guía las decisiones ante dilemas éticos. Al institucionalizar prácticas responsables, las empresas favorecen la coherencia entre valores declarados y acciones reales, reduciendo riesgos reputacionales y legales y promoviendo una cultura organizacional basada en la integridad.
Además, la adhesión a la responsabilidad social corporativa influye en la relación con los grupos de interés y en la sostenibilidad del negocio a largo plazo. La transparencia y el compromiso con las comunidades generan confianza, la gestión ambiental y social responsable atrae talento y clientes conscientes, y los mecanismos de cumplimiento refuerzan la credibilidad frente a inversores y reguladores, reforzando así la ética empresarial como ventaja competitiva.
Cómo integrar la responsabilidad social corporativa en la estrategia empresarial: pasos prácticos
Integrar la responsabilidad social corporativa en la estrategia empresarial comienza con un diagnóstico claro: evaluar impactos ambientales, sociales y de gobernanza, y mapear a los principales stakeholders. Realiza un análisis de materialidad para identificar prioridades que afecten tanto a la reputación como a la viabilidad del negocio, y documenta riesgos y oportunidades que deben incorporarse al plan estratégico.
Evaluación y diagnóstico
- Realizar auditoría de prácticas actuales y huella ambiental.
- Mapear grupos de interés y recoger sus expectativas.
- Priorizar temas mediante análisis de materialidad.
Con la información del diagnóstico, define objetivos SMART alineados con la misión de la empresa y con marcos internacionales si procede (por ejemplo, ODS). Establece indicadores de rendimiento (KPI) cuantificables para cada objetivo y diseña políticas internas y mecanismos de gobernanza que asignen responsabilidades claras y presupuestos dedicados.
Diseño, implementación y seguimiento
- Integrar objetivos RSC en procesos operativos y en la cadena de suministro.
- Capacitar equipos y vincular incentivos a metas sostenibles.
- Implementar sistemas de medición y reporting periódico, con revisión y mejora continua.
- Comunicar avances de forma transparente a stakeholders y mercado.
Beneficios, costes y retos de adoptar prácticas éticas y responsables en la empresa
Beneficios: Adoptar prácticas éticas y responsables mejora la reputación corporativa y la confianza de clientes, inversores y empleados, lo que puede traducirse en mayor fidelización y ventaja competitiva. Además, la gestión proactiva de riesgos legales y reputacionales reduce la exposición a sanciones y crisis, mientras que políticas como la sostenibilidad y el buen gobierno facilitan el acceso a financiación responsable y oportunidades en mercados que valoran la transparencia.
Costes: La implantación implica costes directos e indirectos que deben presupuestarse y gestionarse estratégicamente. Entre ellos figuran inversiones en formación, auditorías internas y externas, adaptación de procesos y sistemas, y posibles primas por proveedores éticos. Estos desembolsos suelen presentarse como un mayor coste operativo a corto plazo, pero pueden generar ahorros y retorno a medio-largo plazo mediante eficiencia, reducción de riesgos y mejora de la lealtad de clientes.
Retos
- Medición y demostración del impacto: establecer indicadores fiables y reportes que avalen las prácticas éticas.
- Cadena de suministro: garantizar estándares responsables en proveedores y subcontratistas con visibilidad limitada.
- Resistencia interna y cambio cultural: alinear incentivos, formación y liderazgo para que las prácticas se integren en la operación diaria.
- Equilibrio entre costes y beneficios: gestionar la tensión entre resultados financieros a corto plazo y beneficios sostenibles a largo plazo.
Para mitigar costes y superar retos, muchas empresas priorizan un enfoque por fases, comenzando con auditorías de riesgo, objetivos medibles y formación clave, y utilizan certificaciones y comunicación transparente para construir credibilidad. Estos pasos facilitan la integración de la responsabilidad ética en la estrategia empresarial sin perder de vista la rentabilidad y el cumplimiento normativo.
Métricas, casos de éxito y tendencias futuras en la responsabilidad social corporativa
Métricas clave
Las métricas en responsabilidad social corporativa (RSC) sirven para cuantificar impacto, gestionar riesgos y demostrar transparencia frente a grupos de interés. Los marcos de referencia más usados para el reporting incluyen GRI, SASB, TCFD y la integración de criterios ESG, además del alineamiento con los ODS. Medir con indicadores claros facilita la comparabilidad y la toma de decisiones basada en datos.
- Emisiones de GEI (Scope 1, 2 y 3) e intensidad de carbono.
- Consumo energético y agua, generación y gestión de residuos.
- Indicadores de diversidad e inclusión, salud y seguridad laboral.
- Porcentaje de proveedores auditados, cumplimiento normativo y gasto en inversión social.
Casos de éxito
Los casos de éxito en RSC suelen compartir rasgos comunes: objetivos medibles vinculados al modelo de negocio, transparencia en el reporte y verificabilidad externa. Empresas que integran KPIs de sostenibilidad en la gobernanza obtienen mejoras en reputación, alineamiento con clientes e inversores y, en muchos casos, eficiencia operativa sin necesidad de detallar resultados específicos.
Tendencias futuras
Las tendencias apuntan a un mayor peso regulatorio y a la integración de la sostenibilidad en decisiones financieras (informes obligatorios, estándares como CSRD y objetivos basados en la ciencia). También crece la digitalización del reporting, la trazabilidad de la cadena de suministro, el enfoque en economía circular y la vinculación de incentivos financieros a metas de sostenibilidad, lo que exige métricas más granulares y comparables.